Милана Худаева
Организация экономического сотрудничества и развития (ОЭСР) и Межправительственный форум по горнодобывающей промышленности, минералам, металлам и устойчивому развитию (IGF) в 2026 году выпустили практическое руководство по трансфертному ценообразованию на рынке меди. Документ дополняет базовую методику 2023 года по оценке минерального сырья и адресован властям и налоговым ведомствам добывающих стран. Его цель – помочь инспекторам проверять, по рыночным ли ценам транснациональные корпорации экспортируют медь через свои зарубежные дочерние структуры. Авторы подробно разобрали два главных экспортных товара отрасли – медный концентрат и медные катоды.
Согласно отчёту, который опирается на статистику Международной исследовательской группы по меди (ICSG), в 2025 году в мире добыли 23,2 млн тонн меди. Первое место сохранила Чили с долей 23%, на второе вышла Демократическая Республика Конго (15%), на третье – Перу (12%). При этом переработка сосредоточилась в Азии: на регион в 2025 году пришлось 72% плавильного и 62% рафинировочного производства. Китай один выпустил 56% продукции медеплавильных заводов и 48% рафинированной меди. Поскольку плавильные мощности, прежде всего в Китае, расширяются быстрее, чем растёт добыча на рудниках, переработчикам не хватает концентрата. В результате годовой эталонный сбор за плавку и рафинирование (TC/RC) на 2026 год снизился до нуля, а на спотовом рынке ставки ушли в минус ещё в 2024 году.
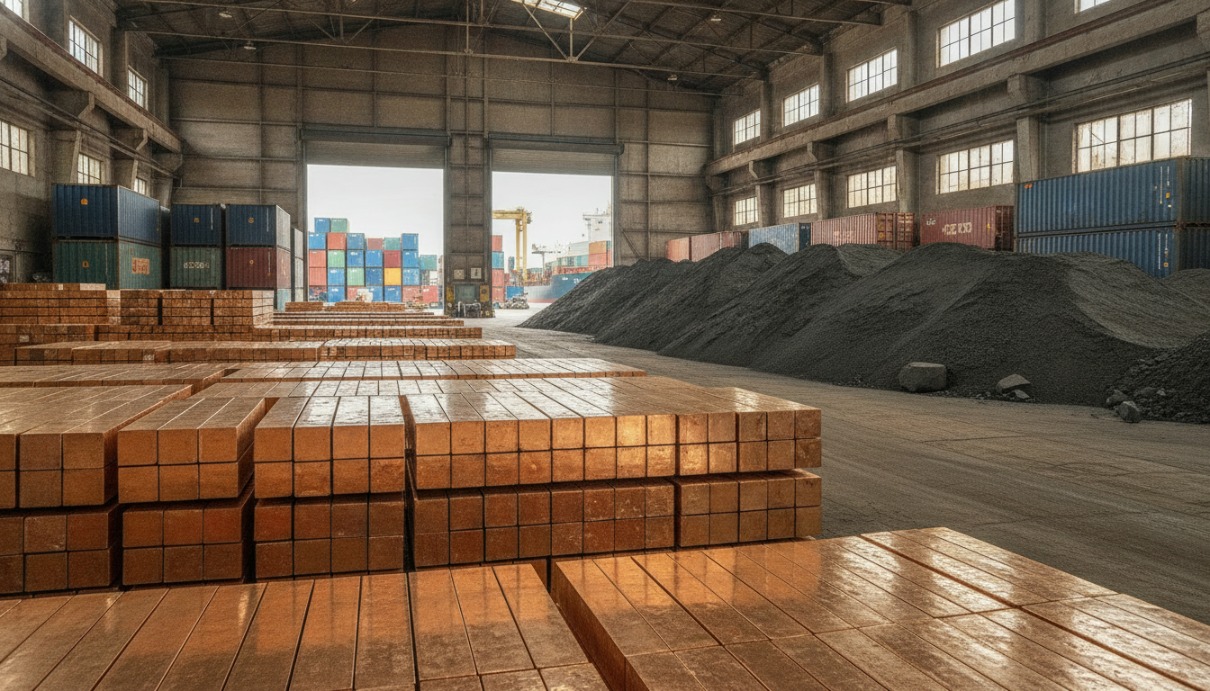
Чтобы определять справедливую цену в сделках между связанными компаниями по «принципу вытянутой руки», ОЭСР и IGF рекомендуют метод сопоставимых рыночных цен. Налоговые органы могут сверять контракты с котировками Лондонской биржи металлов (LME), нью-йоркской COMEX и Шанхайской фьючерсной биржи (SHFE), а также с индексами ценовых агентств – Argus Media, Fastmarkets, S&P Global Commodity Insights и Shanghai Metals Market. Если стоимость катодов чистотой 99,99% ориентируется на эталон LME и включает региональную премию, то концентрат с содержанием меди около 20–35% оценивают по многоступенчатой формуле. В ней учитывают оплачиваемую долю меди, попутные золото и серебро по котировкам Лондонской ассоциации рынка драгоценных металлов (LBMA), тарифы TC/RC, штрафы за вредные примеси вроде мышьяка или ртути, а также расходы на морской фрахт и страховку.
Авторы отдельно разобрали договорные условия, с помощью которых компании способны занижать налогооблагаемую выручку в пользу связанных покупателей или трейдеров. Риск для бюджета возникает, например, когда продавец разрешает покупателю выбирать котировальный период задним числом без встречной уступки в цене, занижает процент оплачиваемой меди или не берёт плату за попутные драгоценные металлы. Налоговикам также советуют проверять допустимые расхождения, когда стороны сверяют лабораторные пробы (сплит-лимиты), тарифы на переработку и транспортные вычеты при отгрузках на условиях FOB. В документе особо подчёркивается: если рудник продаёт концентрат связанному трейдеру, это само по себе не даёт оснований делать скидку к рыночной цене.
В ОЭСР и IGF считают, что жёсткий контроль за тем, как компании оценивают медный экспорт, становится всё актуальнее из-за энергоперехода. Международное энергетическое агентство прогнозирует, что к 2040 году глобальный спрос на медь вырастет примерно на 7 млн тонн за счёт электромобилей, электросетей и возобновляемой энергетики. При текущих добывающих проектах уже к 2035 году нехватка рудного сырья на мировом рынке может достичь 25%, что сделает расчёт цен в медной цепочке ещё более чувствительным вопросом для бюджетов сырьевых государств.