Мансур Досетов
Африка уходит от модели экспорта необработанной руды, развивая собственную переработку полезных ископаемых. Согласно исследованию EY и Africa Business+, за год число перерабатывающих предприятий на континенте – плавильных заводов, аффинажных фабрик и обогатительных комбинатов – выросло на 28%, с 79 до 101 объекта.
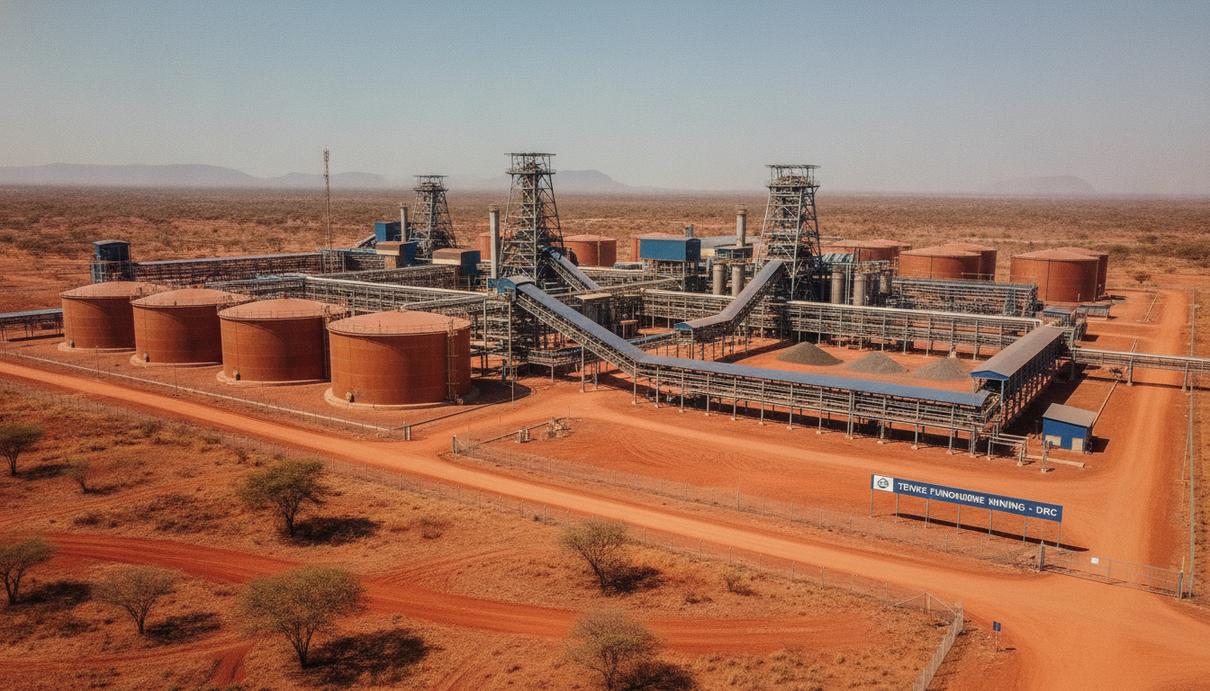
Наибольшую динамику показывают сектора меди и кобальта. Число предприятий по переработке меди увеличилось с 28 до 39, а кобальта – с 17 до 25. Эпицентром роста стала Демократическая Республика Конго, где количество таких объектов выросло более чем вдвое, с 14 до 29. Вместе с ЮАР и Замбией ДРК формирует основной кластер по переработке сырья в Африке.
Ключевую роль в этом процессе играют китайские компании, которые участвуют уже в 15 проектах. Например, в Замбии китайская CNMC управляет не только рудником, но и аффинажным заводом. В Гвинее инвесторы из КНР строят сразу три глиноземных завода, а в Зимбабве Huayou и Sinomine инвестировали сотни миллионов долларов в предприятия по производству сульфата лития.
Стратегия Китая контрастирует с подходом Запада. Пока Европа в рамках проекта «Коридор Лобиту» концентрируется на транспортной инфраструктуре для вывоза сырья, китайские компании строят перерабатывающие мощности непосредственно у месторождений, часто по требованию местных властей и в партнерстве с ними.
Правительства африканских стран активно стимулируют размещение производств на своей территории. Намибия запретила вывоз необработанного лития, кобальта и графита, а Зимбабве приостановила экспорт всего минерального сырья. Кроме того, вводятся налоговые рычаги: Хараре обложил 5%-м сбором экспорт литиевых концентратов, чтобы финансировать местную переработку. Власти Гвинеи планируют к 2030 году построить пять глиноземных заводов. Доступ к недрам теперь всё чаще обусловлен созданием производств и рабочих мест на континенте.
Впрочем, индустриализация Африки пока находится на начальном этапе. 76 из 101 предприятия сосредоточены всего в трех странах. В секторах лития и графита действующих заводов единицы. Кроме того, глубина переработки часто ограничена получением концентратов или промежуточных химпродуктов, которые затем все равно отправляются на финальную переработку, в основном в Китай. Континенту не хватает надёжных источников энергии и промышленных потребителей конечной продукции.